Рассрочка от застройщика в Иркутске: как работает и кому выгодна
Рассрочка на новостройки Иркутска: схема платежей, взносы от 5%, сравнение с ипотекой, у каких ЖК есть рассрочка и какие подвохи читать в договоре. Практичный разбор.
Что сейчас в продаже по теме ↓Автор материала
Абросимов Павел
Руководитель агентства «Премиум»
Сейчас в работе 7 объектов в каталоге агентства.
Зачем застройщики дают рассрочку
Рассрочка — способ купить новостройку без банка: вы платите застройщику по графику, обычно первый взнос при подписании и остаток к сроку сдачи или по этапам. Для застройщика это инструмент продаж, для покупателя — вход в квартиру без ипотечной ставки.
В Иркутске рассрочку дают несколько проектов: например, «ВЕКТОР премиум-квартал» предлагает схемы с взносом от 5%. На рынке высоких ставок рассрочка стала реальной альтернативой кредиту на период стройки — при правильном чтении условий.
Какие застройщики дают рассрочку и как узнать условия
Единого списка нет: рассрочка — коммерческое условие застройщика, а не госпрограмма. Её вводят и снимают под план продаж, могут дать на один корпус и не дать на соседний. Поэтому «таблицу рассрочек» мы не публикуем — она быстро устаревает и подводит тех, кто по ней планирует бюджет.
Из проектов нашего каталога рассрочку со взносом от 5% предлагает «ВЕКТОР премиум-квартал» в Октябрьском районе. По остальным ЖК условия запрашиваем у отделов продаж под конкретную квартиру и подтверждаем в день обращения.
Что спросить у застройщика, прежде чем ехать на просмотр:
- ✓Есть ли рассрочка на выбранную квартиру и до какой даты действует предложение
- ✓Минимальный первый взнос и последний платёж графика — до сдачи дома или позже
- ✓Цена квартиры при полной оплате, в ипотеку и в рассрочку — одинаковая или разная
- ✓Есть ли проценты, индексация остатка или удорожание при продлении графика
- ✓Можно ли перевести остаток в ипотеку и какие банки аккредитовали ЖК
- ✓Принимают ли материнский капитал в счёт платежей
Проектную декларацию, срок ввода и банк эскроу проверяем сами — в ЕИСЖС (наш.дом.рф). Условий рассрочки там нет, но есть то, от чего она зависит: заявленный срок сдачи и изменения проектной декларации, в том числе по срокам.
Как устроены платежи
Типичная схема: первый взнос (от 5–20% в разных проектах), затем платежи по графику — равными частями до конца рассрочки или с крупным завершающим платежом к сдаче дома. Срок обычно привязан к сроку стройки: пока дом строится, вы гасите стоимость.
Ключевой вопрос к договору: что происходит к окончанию рассрочки, если остаток не закрыт. Ответы бывают разные — штрафы, расторжение, принудительная ипотека. Этот пункт читаем до подписания, а не после.
| Параметр | Рассрочка | Ипотека |
|---|---|---|
| Проценты | Низкие или нет (зависит от схемы) | Ставка банка по программе |
| Первый взнос | Часто от 5–20% | От 20% (льготные программы) |
| Срок | До конца стройки (1–3 года) | До 30 лет |
| Требования к доходу | Мягче — банк не участвует | Банковская проверка |
| Риск остатка | Нужно закрыть к сроку сдачи | График на годы вперёд |
Внимание
Рассрочка — это «позднее платить больше»: к окончанию графика нужен план на остаток (свободные деньги, продажа другого актива или перекредитование в ипотеку). Без плана рассрочка превращается в проблему к сроку сдачи дома.
Рассрочка, ипотека и эскроу: в чём разница
Эти три слова часто ставят в один ряд, хотя это разные вещи. Рассрочка и ипотека — способы заплатить за квартиру: в первом случае вы должны застройщику, во втором — банку. Эскроу — не способ оплаты, а счёт, на котором по 214-ФЗ лежат деньги дольщика, пока дом не сдан.
Поэтому в новостройке, которая продаётся по ДДУ с эскроу, рассрочка не убирает банк совсем. Кредитный договор не нужен, но платежи по графику вы вносите на эскроу-счёт в уполномоченном банке, а застройщик получает деньги только после сдачи дома.
Если дом уже сдан, рассрочку оформляют договором купли-продажи с оплатой по графику. Право собственности регистрируют на вас сразу, но до полной оплаты квартира, как правило, остаётся в залоге у продавца — это видно в выписке ЕГРН как обременение.
Отсюда честный ответ на запрос «квартира без банков»: без кредита — да, без банка вовсе в строящемся доме — нет. И это защита ваших денег, а не лишнее звено.
| Рассрочка по ДДУ | Ипотека по ДДУ | Рассрочка в сданном доме | |
|---|---|---|---|
| Кому вы должны | Застройщику, по графику | Банку, по кредитному договору | Застройщику-продавцу, по графику |
| Куда идут деньги | На эскроу-счёт | На эскроу-счёт: взнос и кредит | Застройщику напрямую |
| Что регистрирует Росреестр | ДДУ | ДДУ и залог прав в пользу банка | Право собственности и залог у продавца |
| Проверка дохода | По правилам застройщика, обычно мягче банковской | Банковская | По правилам застройщика |
Кому подходит, кому нет
Подходит: тем, у кого деньги освободятся к концу стройки (продажа имущества, дивиденды, бонусы); тем, кто не проходит по банковским требованиям сейчас, но через год-два пройдёт; кейсам «входить рано, закрыть потом» на ранних стадиях строек.
Не подходит: если весь расчёт — «как-нибудь соберём». Рассрочка без источника закрытия остатка грозит штрафами и расторжением договора. Честный брокер скажет об этом до договора.
Что проверить в договоре рассрочки
Рассрочку подписывают один раз, а живут с ней до сдачи дома. Вот пункты, которые мы читаем до подписи — каждый должен быть написан словами, а не «по согласованию сторон».
- ✓Вид договора. В строящемся доме — ДДУ с регистрацией в Росреестре и оплатой на эскроу. Предварительный договор, бронь или заём с оплатой застройщику напрямую — повод остановиться и разобраться
- ✓График: даты и суммы каждого платежа, а не только «остаток до сдачи»
- ✓Цена: зафиксирована ли она на весь график, есть ли проценты, индексация или удорожание при продлении
- ✓Просрочка: размер неустойки и при каких нарушениях графика застройщик вправе расторгнуть договор — 214-ФЗ даёт ему такое право при систематических просрочках
- ✓Досрочное погашение: можно ли закрыть остаток раньше без штрафа
- ✓Перевод в ипотеку: какие банки аккредитовали ЖК и как остаток переходит в кредит
- ✓Перенос сдачи: что происходит с графиком, если срок ввода сдвинулся
- ✓Переуступка: по 214-ФЗ продать права по ДДУ можно только после полной оплаты или с переводом долга на нового покупателя — учитывайте это, если планируете выйти до сдачи
- ✓Расторжение: в какой срок и за вычетом чего возвращаются внесённые деньги
Если на вопрос по любому пункту звучит «потом решим», решать придётся в момент, когда у вас меньше всего рычагов, — к концу графика.
Как выбрать между рассрочкой и ипотекой
Считаем оба сценария по вашим вводным: рассрочка с её графиком и планом закрытия против ипотеки с госпрограммами (семейная — с 1 октября 2026 года от 10% с одним ребёнком до 6% и ниже с тремя и более детьми). Для семей с детьми ипотека часто выигрывает; для кейсов «деньги позже» — рассрочка. Это арифметика, а не вкусовщина — делаем расчёт бесплатно.
С какими ставками сравнивать рассрочку в октябре 2026
Рассрочку сравнивают не с абстрактной ипотекой, а с той, на которую вы проходите. Ориентиры из данных программ, которые поддерживает агентство (одобрение и итоговую ставку определяет банк):
| Программа | Ставка | Лимит кредита | Первый взнос |
|---|---|---|---|
| Семейная, 1 ребёнок | 10% | до 6 млн ₽ | от 20% |
| Семейная, 2 детей | 8% | до 8 млн ₽ | от 20% |
| Семейная, 3 детей | 6% | до 10 млн ₽ | от 20% |
| Семейная, 4 детей | 4% | до 10 млн ₽ | от 20% |
| Семейная, 5 и более детей | 2% | до 10 млн ₽ | от 20% |
| Рыночная | около 18,75% | по решению банка | от 20% |
Ставки семейной программы действуют с 1 октября 2026 года. Условия — хотя бы один ребёнок младше 7 лет на дату договора, гражданство РФ у заёмщика и детей, одна льгота на семью. Рыночная ставка — ориентир от ключевой ставки ЦБ 14% на 2 октября 2026 года.
Практическое правило. Семье, которая проходит по семейной программе, рассрочка интересна в основном как мост: войти на ранней стадии, а остаток перевести в ипотеку. Тем, кто берёт по рыночной ставке, беспроцентная рассрочка на период стройки экономит проценты — если цена в рассрочку та же, что при полной оплате, и к концу графика есть деньги на остаток.
Совет
Для масштаба сумм: самая доступная однокомнатная квартира на витрине застройщика «Первый Ленинский квартал» на 09.10.2026 — от 4 946 280 ₽. Взнос 5% от этой цены — 247 314 ₽, взнос 20% — 989 256 ₽. При взносе 5% по графику остаётся закрыть 4 698 966 ₽. Это пример арифметики, а не условия ЖК: есть ли там рассрочка, уточняем у застройщика.
Сравнить с ипотекой
Ипотека от застройщика и ипотека без первого взноса
Под «ипотекой от застройщика» обычно имеют в виду кредит с субсидированной ставкой: деньги даёт банк, а застройщик доплачивает ему за снижение ставки. В данных программ, которые поддерживает агентство, это отдельная категория: действует у конкретных ЖК, ставка и условия зависят от застройщика, первый взнос — от 20%.
У низкой ставки есть цена, и её важно увидеть. Попросите стоимость той же квартиры при обычной ипотеке и при полной оплате. Если суммы различаются, разница — это плата за субсидию, и её сравнивают с переплатой по обычному кредиту.
Ипотеки совсем без первого взноса в программах из наших данных нет: семейная, IT, рыночная и субсидированная застройщиком — от 20%, военная — от 15%. Если вам предлагают «без взноса», спросите, чем он закрыт: рассрочкой застройщика на сумму взноса, отдельным кредитом или материнским капиталом. В первых двух случаях это второй долг, который платят параллельно с ипотекой, — общую нагрузку считаем до брони.
Как закрыть остаток к концу графика
План закрытия остатка составляют до подписания, а не за месяц до последнего платежа. Рабочих сценариев три, и у каждого своя точка риска.
- ✓Продажа своей квартиры. Риск — цена и сроки продажи. Снижают его оценка заранее и связка сделок: продажу старой квартиры и закрытие остатка можно собрать в одну схему трейд-ина
- ✓Ипотека на остаток. Риск — банк оценивает вас и объект в момент перехода, по ставкам и требованиям, которые будут тогда, а не сегодня. Предварительную проверку кредитной истории и дохода делаем на старте
- ✓Свои деньги: бонусы, депозит, продажа другого актива. Риск — сдвиг поступлений. Держите резерв и узнайте у застройщика, можно ли перенести последний платёж и сколько это стоит
Важно
Если ни один сценарий не подтверждён документально — договором, одобрением или выпиской со счёта, — рассрочку лучше не начинать. Мы посчитаем оба пути, рассрочку и ипотеку, на ваших вводных до брони.
Если остаток закрывает продажа квартиры
Частые вопросы
Главные вопросы про рассрочку на новостройки.
Есть ли рассрочка в новостройках Иркутска?
Да, проекты с рассрочкой есть — например, «ВЕКТОР премиум-квартал» со взносом от 5%. Актуальный список проектов с условиями собираем под ваш запрос у застройщиков.
Чем рассрочка лучше ипотеки?
На период стройки — обычно меньшей переплатой и мягче требованиями (банк не участвует). Но остаток нужно закрыть к сроку: рассрочка — краткосрочный инструмент, ипотека — долгосрочный.
Что будет, если не успею закрыть рассрочку?
Зависит от договора: штрафы, расторжение, обязательная ипотека. Пункт о последствиях читаем до подписания — и заранее готовим план закрытия остатка.
Можно ли совместить рассрочку и ипотеку?
Да, это частая схема: рассрочка на период стройки, затем перекредитование остатка в ипотеку (включая семейную программу при соответствии семьи). Планируем обе стадии до входа в сделку.
Помогаете посчитать, что выгоднее?
Да: сравнение рассрочки и ипотеки по вашим вводным — бесплатная консультация нашего ипотечного брокера, с графиками платежей обоих сценариев.
Можно ли купить квартиру в рассрочку без банка?
Без кредита — да: при рассрочке вы платите застройщику по графику. Но в строящемся доме платежи идут на эскроу-счёт в уполномоченном банке — так закон защищает деньги дольщика. Напрямую продавцу платят, например, при рассрочке в уже сданном доме по договору купли-продажи.
Бывает ли ипотека от застройщика без первоначального взноса?
В программах из данных сайта взнос есть всегда: от 20%, по военной ипотеке — от 15%. Если предлагают «без взноса», выясните, чем он закрыт: рассрочкой на сумму взноса, вторым кредитом или маткапиталом. Первые два варианта — дополнительный долг, его учитываем в общей нагрузке.
Можно ли оплатить рассрочку материнским капиталом?
Материнский капитал можно направить на оплату по ДДУ. Принимает ли застройщик его в счёт графика и на каком этапе, уточняем до подписания: от этого зависит, какую часть платежей закроет капитал.
Можно ли получить налоговый вычет, если квартира куплена в рассрочку?
Да, имущественный вычет считают от фактически оплаченной стоимости жилья, способ оплаты значения не имеет. По ДДУ право на вычет появляется после подписания акта приёма-передачи, в сданном доме — после регистрации права собственности. Размер и порядок вычета — по Налоговому кодексу.
Источники
Схемы рассрочки — предложения застройщиков Иркутска (каталог АН «Премиум»). Методика сравнения — практика ипотечного брокера компании.
Следующий шаг
Что сейчас в продаже по теме
Живые предложения из базы агентства: цены и статус обновляются вместе с каталогом, показ — в день обращения.
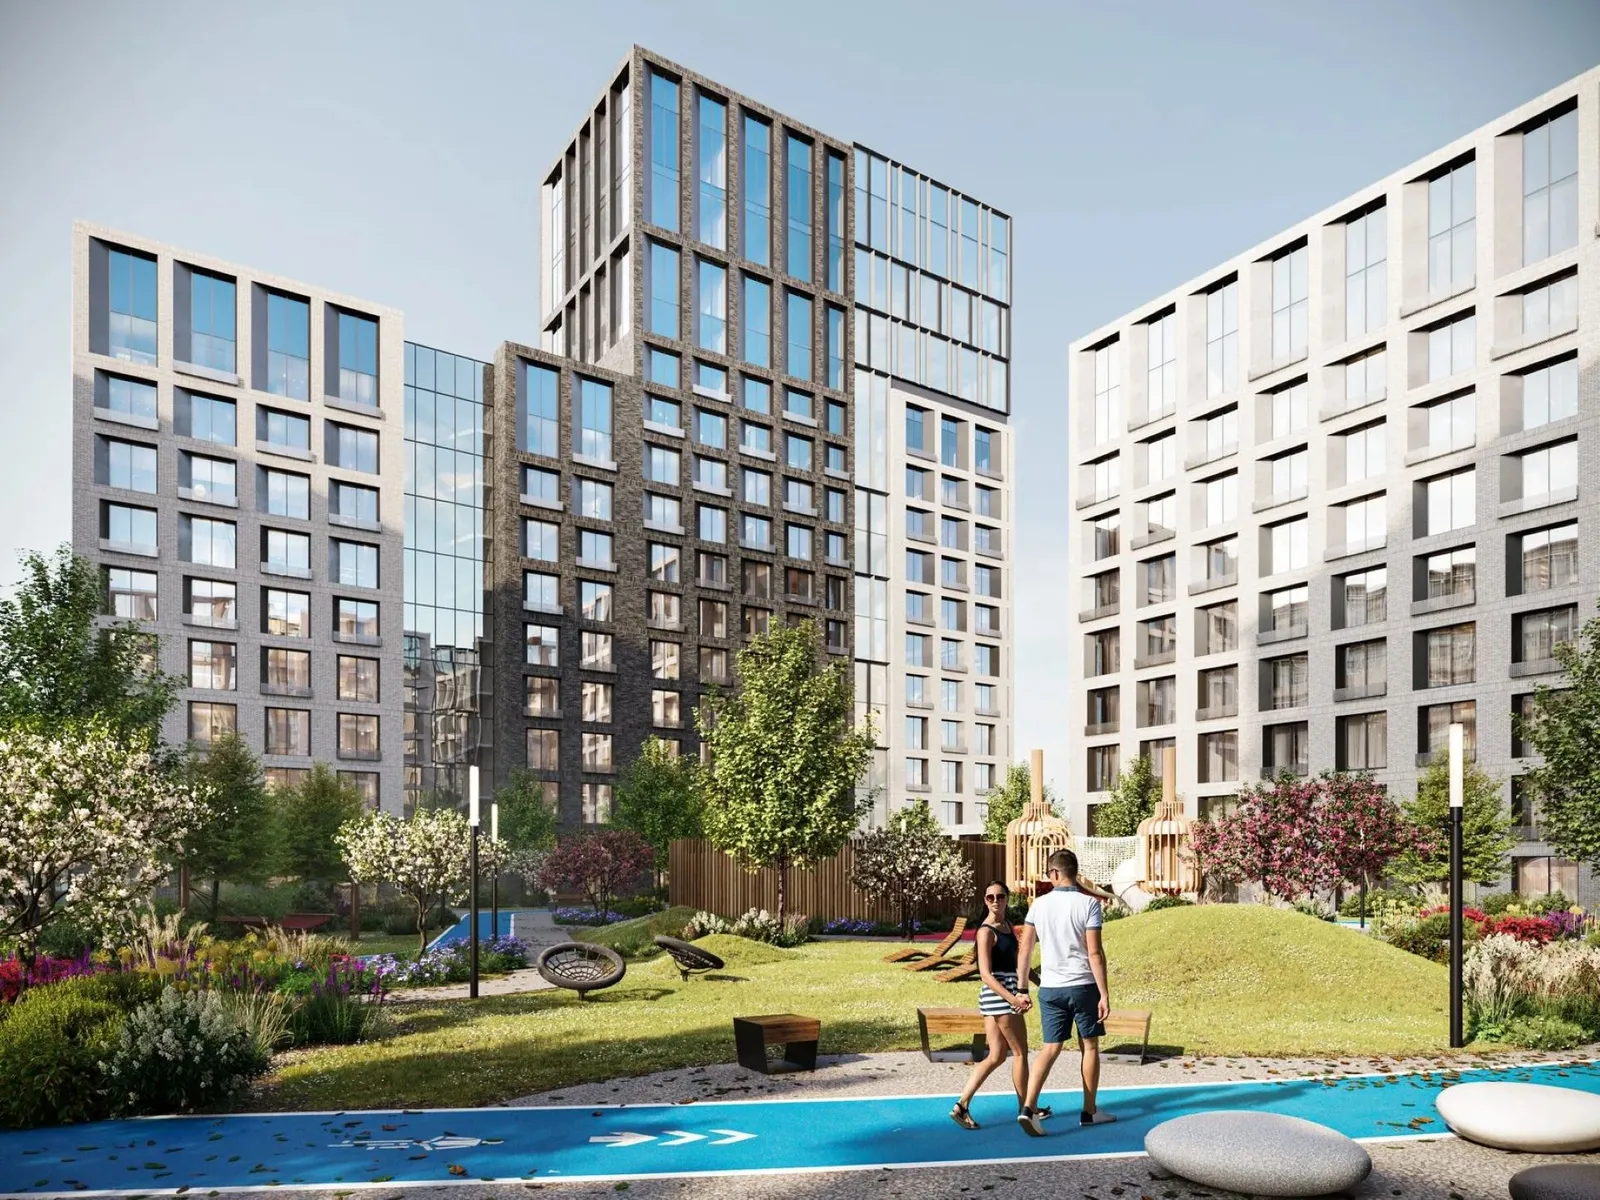
ЖК «ВЕКТОР премиум-квартал»
Цены у застройщика
Октябрьский
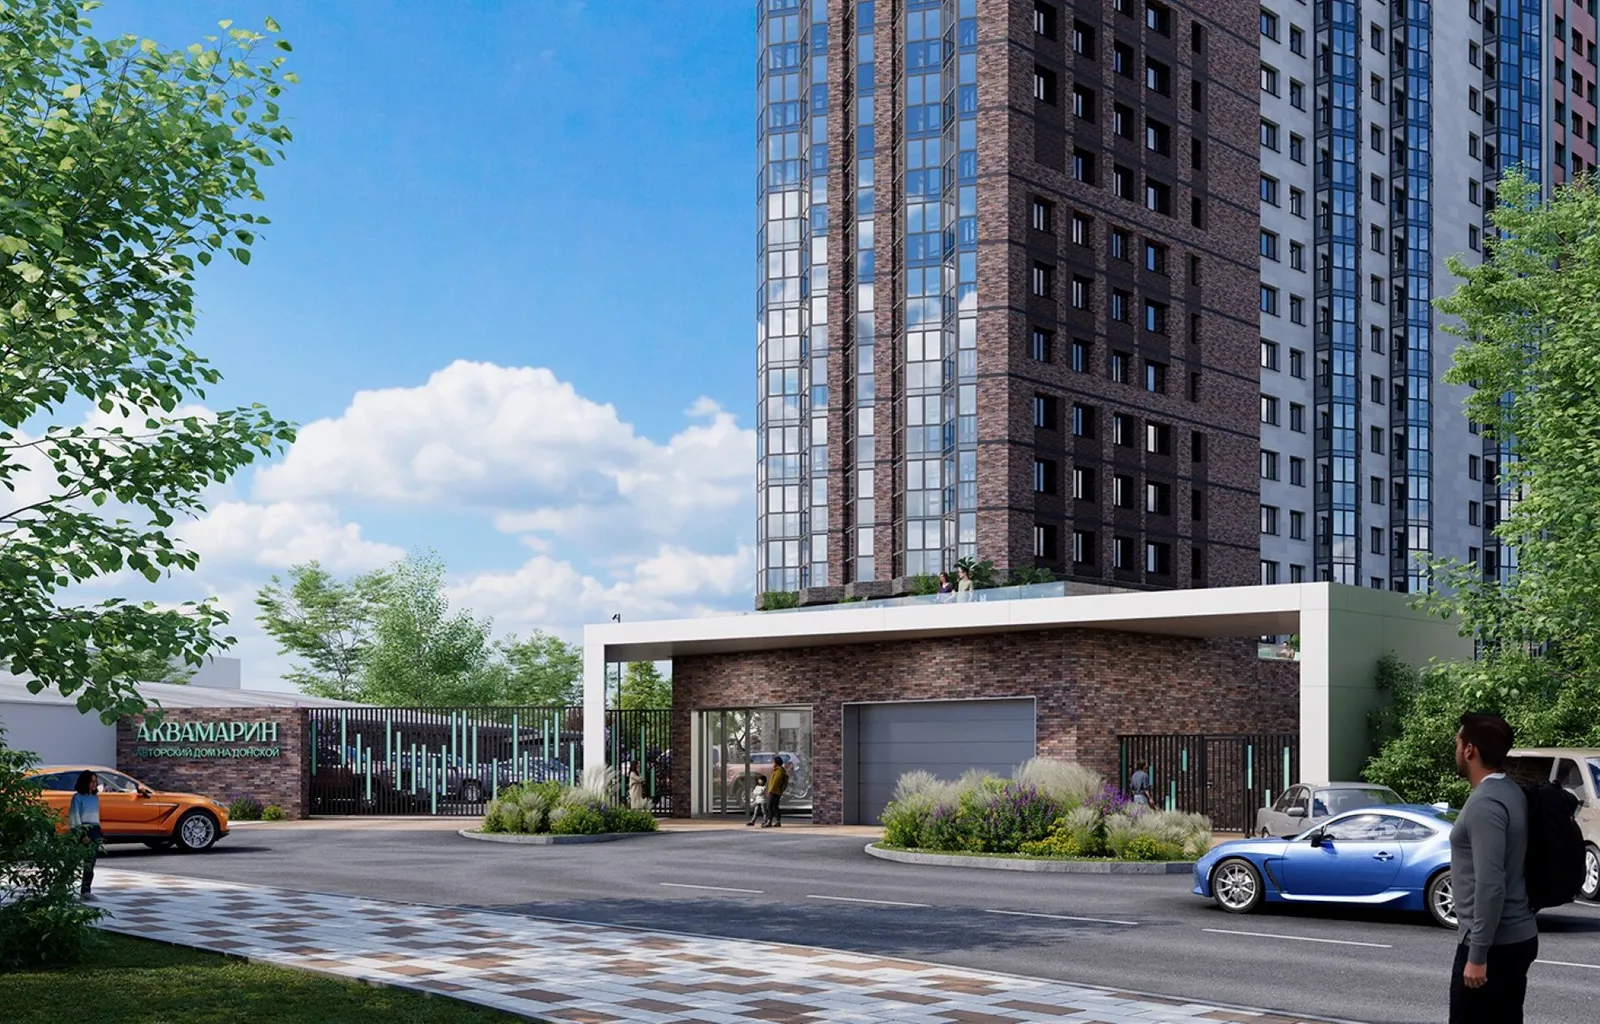
ЖК «Аквамарин»
от 7,3 млн ₽
Октябрьский
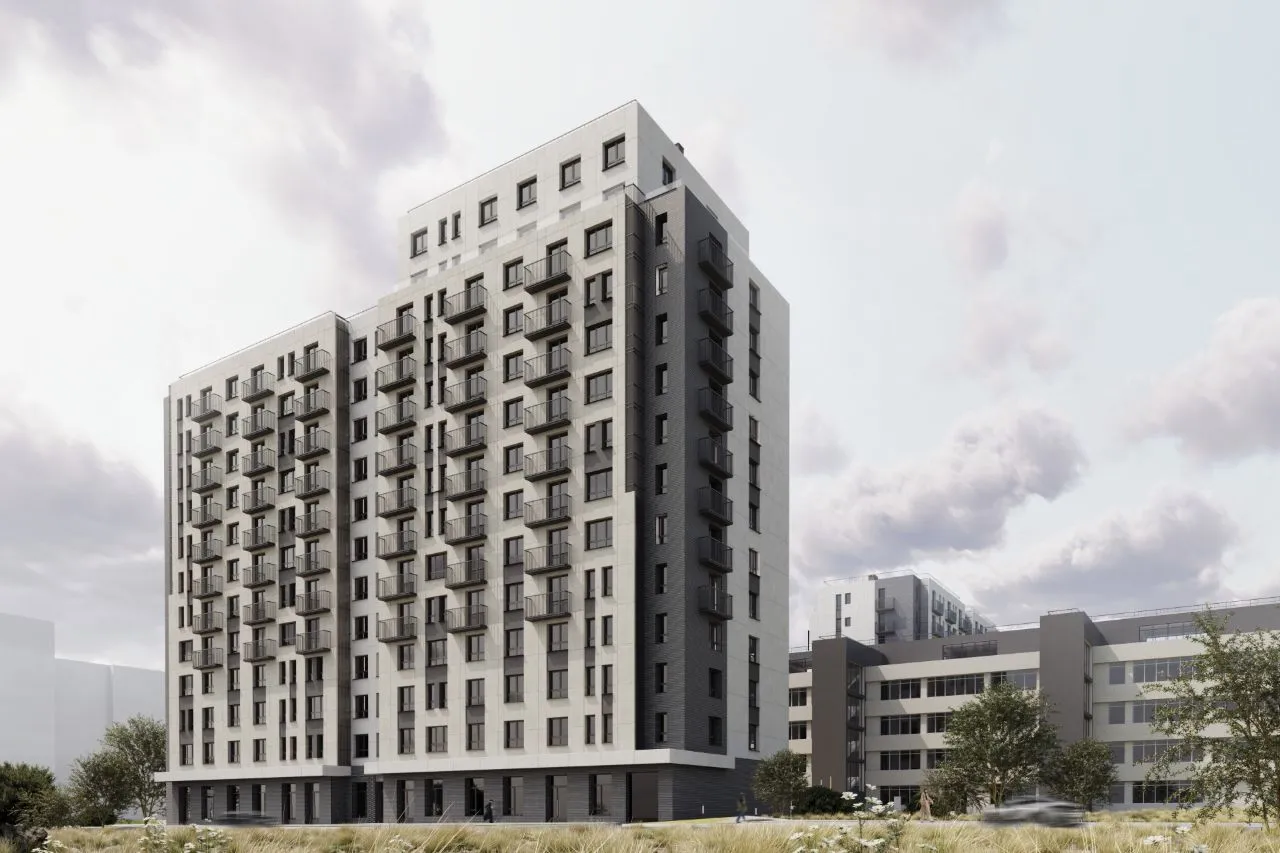
ЖК «ГЕО»
Цены у застройщика
Октябрьский
Нужна консультация по вашей ситуации?
Разберем объект, документы, бюджет и следующий шаг без универсальных обещаний. Вы получите понятный маршрут под вашу задачу.