Снимать или покупать квартиру в Иркутске: честный расчёт
Сравниваем аренду и покупку в цифрах Иркутска: платёж по ипотеке против аренды, рост стоимости квартиры, ремонт и гибкость. Когда снимать выгоднее и когда покупка выигрывает наверняка.
Что сейчас в продаже по теме ↓Автор материала
Абросимов Павел
Руководитель агентства «Премиум»
Сейчас в работе 7 объектов в каталоге агентства.
Спор, в котором все считают по-разному
«Снимать — платить чужому дяде, покупать — переплачивать банку». Обе стороны спора правы по-своему, потому что ответ зависит от трёх вводных: ваш платёж, ваш горизонт и ваш сценарий жизни. Поэтому считаем не абстрактно, а на иркутских цифрах.
Возьмём типовую двушку в Свердловском районе. Аренда такой квартиры — это ежемесячный платёж собственнику. Покупка в ипотеку с взносом 20% — платёж банку по рыночной ставке или по семейной программе (с 1 октября 2026 года — 10% с одним ребёнком при кредите до 6 млн ₽, 8% с двумя, 6% и ниже с тремя и более; хотя бы один ребёнок должен быть младше 7 лет на дату договора).
Арифметика: что показывает расчёт
При семейной ипотеке под 6% и ниже (семьи с тремя и более детьми) платёж за двушку среднего сегмента выходит сопоставимым с арендой аналогичной квартиры — иногда ниже; при ставке 8–10% платёж выше, но всё равно заметно ниже рыночного. Дальше работает простая механика: арендный платёж каждый месяц исчезает навсегда; ипотечный — частично возвращается в ваш же актив (тело кредита), а квартира дорожает вместе с рынком.
При рыночной ставке (без льгот) платёж обычно ощутимо выше аренды — разница это цена актива. Покупка выигрывает на горизонте от нескольких лет; на коротком горизонте (переезд через год-два) аренда честнее: сделки съедают выгоду.
| Сценарий | Когда выгоднее | Почему |
|---|---|---|
| Семейная ипотека под 6% и ниже (трое детей и больше) | Покупка почти всегда | Платёж ≈ аренда, но деньги идут в свой актив |
| Семейная ипотека под 8–10% (один-два ребёнка) | Горизонт 5+ лет | Платёж выше аренды, но заметно ниже рыночного |
| Рыночная ставка | Горизонт 5+ лет | Разница платежей окупается ростом актива |
| Горизонт 1–2 года, переезды | Аренда | Расходы на сделки съедают выгоду покупки |
| Нет взноса и накоплений | Аренда + план | Без взноса ипотека дороже и хуже по условиям |
Важно
Считайте свой случай, не средний: два графика — аренда на 10 лет и ипотека на 10 лет — с вашим взносом и вашей ставкой делаем бесплатно. Обычно после этого спор «снимать или покупать» заканчивается сам.
Что не попадает в таблицу
За покупку: свобода делать ремонт под себя, никто не выселит, психологическая база для семьи. За аренду: гибкость — смена района и города без якоря, нет расходов на ремонт и содержание, первый взнос продолжает лежать в накоплениях.
Обычно решает не арифметика, а жизненный этап: молодым и мобильным аренда даёт свободу; семьям с детьми и оседлым сценарием покупка закрывает сразу несколько тревог.
Компромисс: снимать и готовиться
Рабочая схема для тех, кому ипотека пока не по силам: аренда + план накопления взноса + заявка на семейную программу при рождении ребёнка. Так аренда превращается из «платить дяде» в этап подготовки покупки. Поможем собрать план с конкретными цифрами и сроками.
Частые вопросы
Главные вопросы про аренду против покупки.
Что выгоднее в Иркутске: снимать или покупать?
Зависит от ставки и горизонта. С семейной ипотекой под 6% и ниже (по новым условиям — для семей с тремя и более детьми) платёж за квартиру сопоставим с арендой — покупка выигрывает; при 8–10% (один-два ребёнка) считайте платёж под свой бюджет. На рыночной ставке и коротком горизонте (1–2 года) честнее аренда: расходы на сделки съедают выгоду.
Ипотечный платёж больше аренды — зачем покупать?
Часть ипотечного платежа возвращается в ваш актив (тело кредита), плюс квартира дорожает. Арендный платёж исчезает полностью. На горизонте от нескольких лет покупка обычно обгоняет.
Можно ли снимать и копить на квартиру?
Да, и это нормальная стратегия при отсутствии взноса: аренда как этап подготовки. Важно превратить её в план с цифрами — сумма взноса, срок, программы. Соберём план бесплатно.
Когда покупка точно лучше аренды?
При семейной ипотеке с низкой ставкой (6% и ниже — платёж ≈ аренда), оседлом сценарии жизни и горизонте от 5 лет. В этих условиях вы живёте в своей квартире за деньги арендатора.
Помогаете посчитать мой случай?
Да: два графика — аренда и ипотека — с вашими вводными, бесплатно. После цифр решение обычно становится очевидным.
Источники
Медианы цен и параметры программ — база сделок и реестр банков-партнёров АН «Премиум» (2026). Методика сравнения — практика ипотечного брокера компании.
Следующий шаг
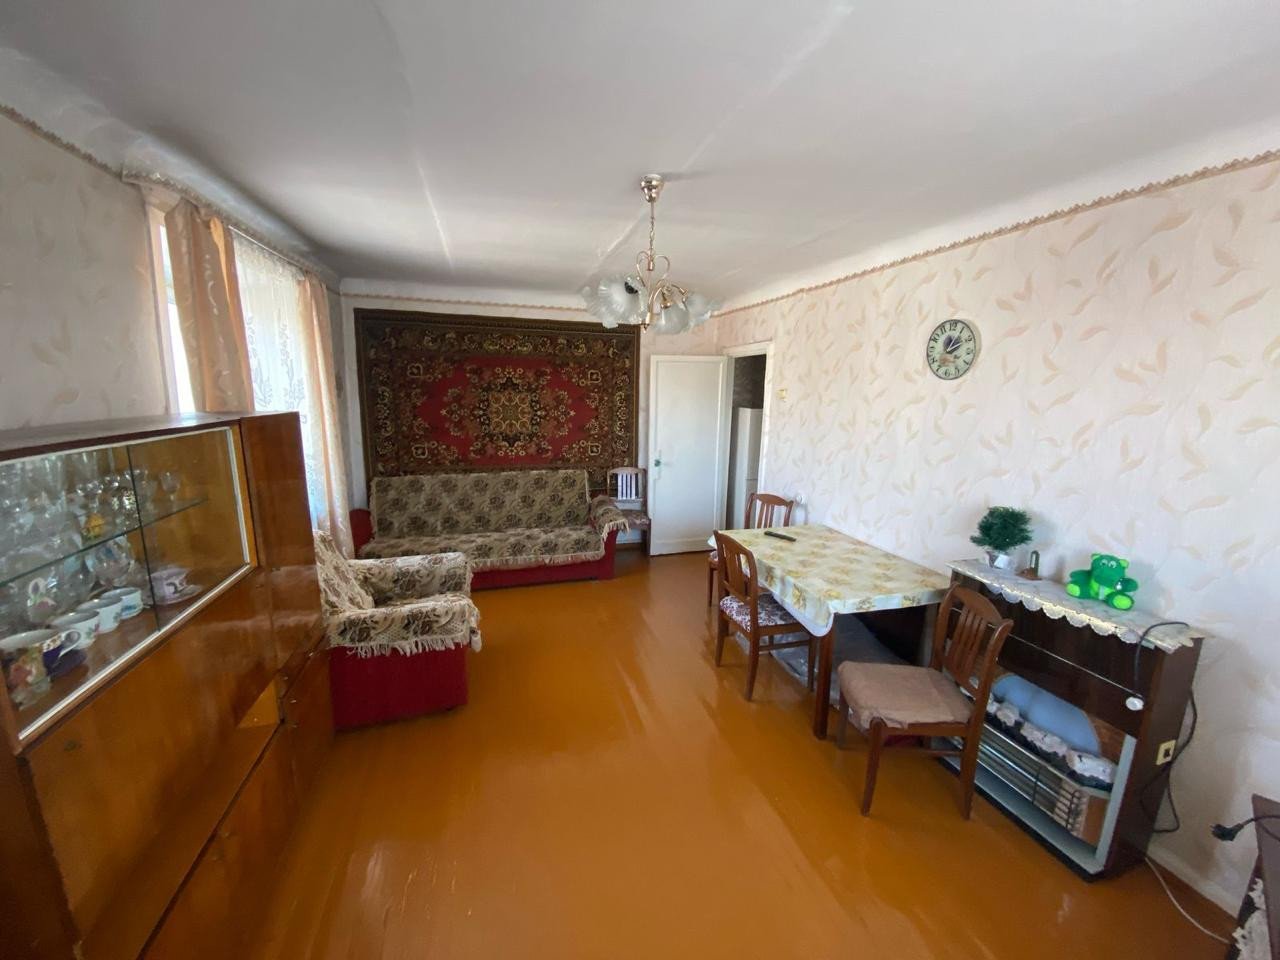
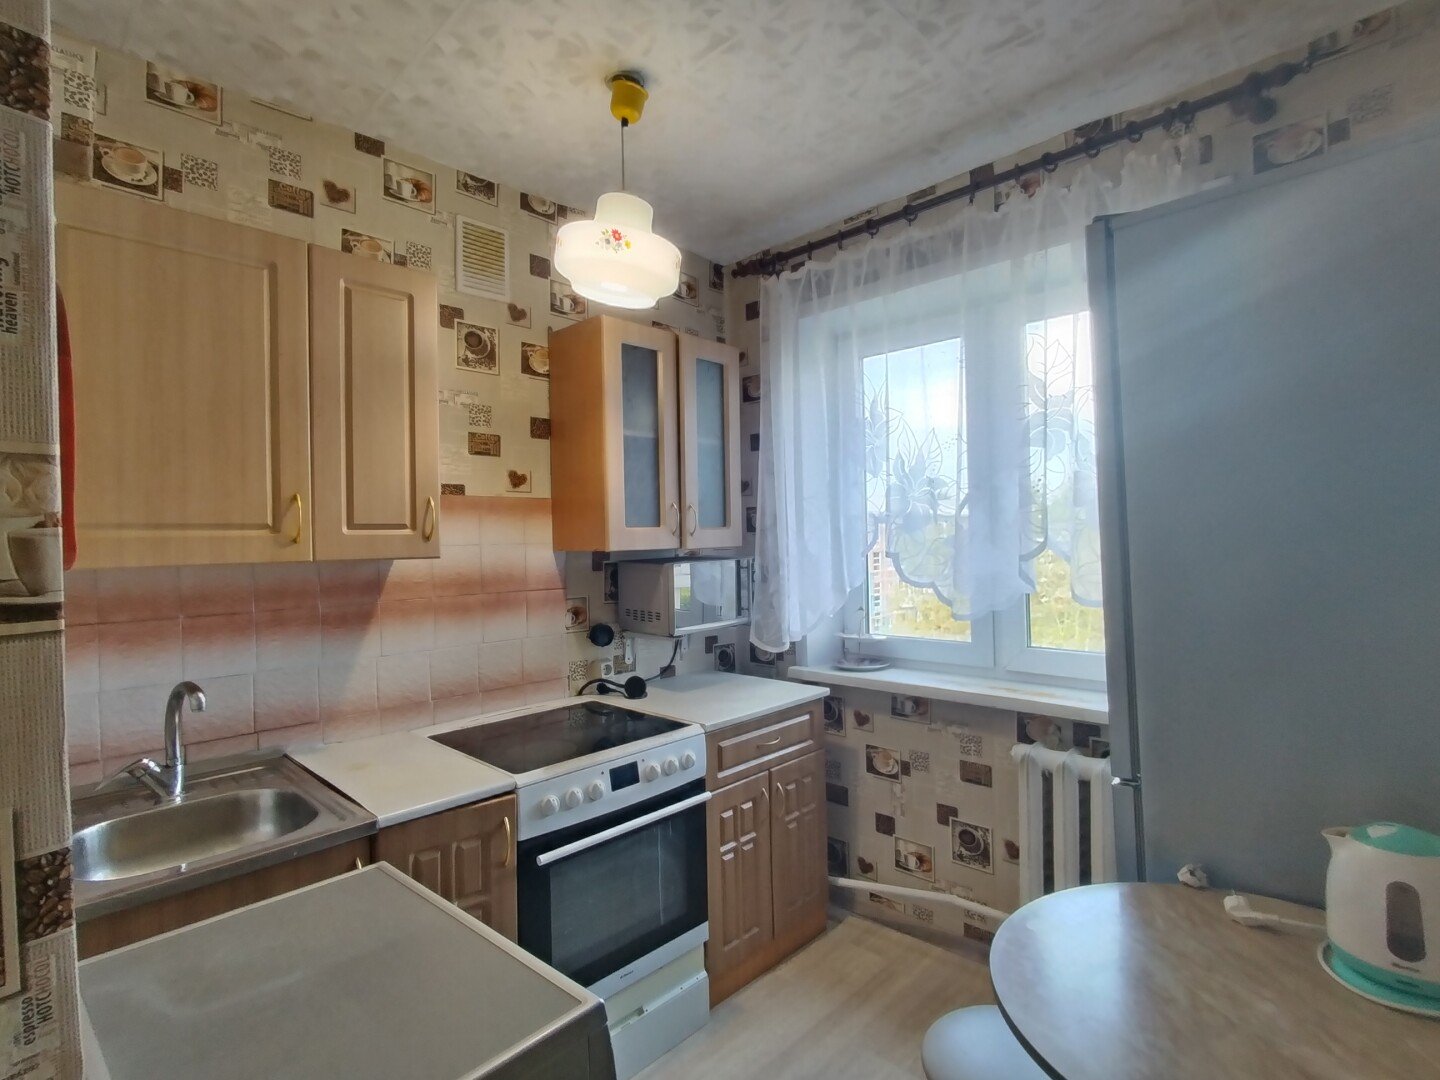
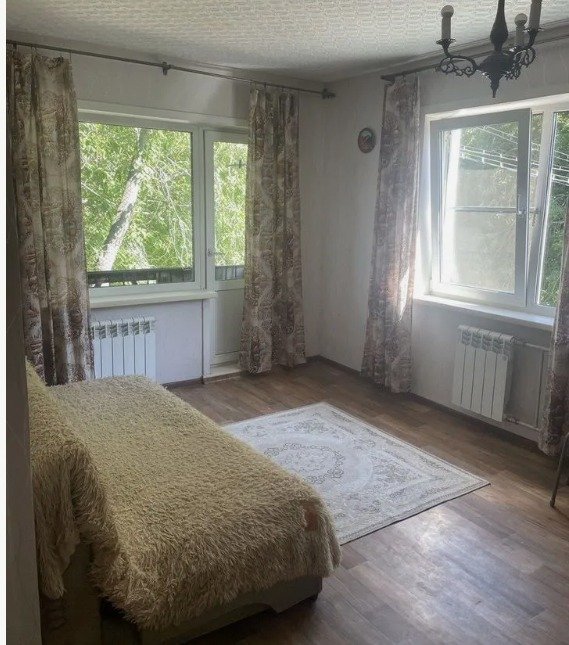
Что сейчас в продаже по теме
Живые предложения из базы агентства: цены и статус обновляются вместе с каталогом, показ — в день обращения.
Нужна консультация по вашей ситуации?
Разберем объект, документы, бюджет и следующий шаг без универсальных обещаний. Вы получите понятный маршрут под вашу задачу.